खेती के लिए बीज, खाद, सिंचाई या पशुपालन के खर्च के लिए किसान अक्सर साहूकार से महंगे ब्याज पर कर्ज़ लेते हैं। किसान क्रेडिट कार्ड (KCC) से वही पैसा बैंक से बहुत कम ब्याज पर मिल सकता है। इस लेख में आप जानेंगे कि KCC में कितना लोन मिलता है, 4% ब्याज का असली नियम क्या है, और आवेदन कैसे करें।
Overview
| जानकारी | विवरण |
|---|---|
| योजना | किसान क्रेडिट कार्ड (KCC) |
| किसके लिए | खेती, पशुपालन, डेयरी और मछली पालन करने वाले |
| बैंक की ब्याज दर | 7% सालाना |
| समय पर चुकाने पर | 3% की छूट, यानी असरदार ब्याज 4% |
| बिना गारंटी लोन | ₹2 लाख तक |
| कार्ड की वैधता | 5 साल |
| कहाँ आवेदन करें | बैंक शाखा, jansamarth.in, या PM किसान पोर्टल से फ़ॉर्म |
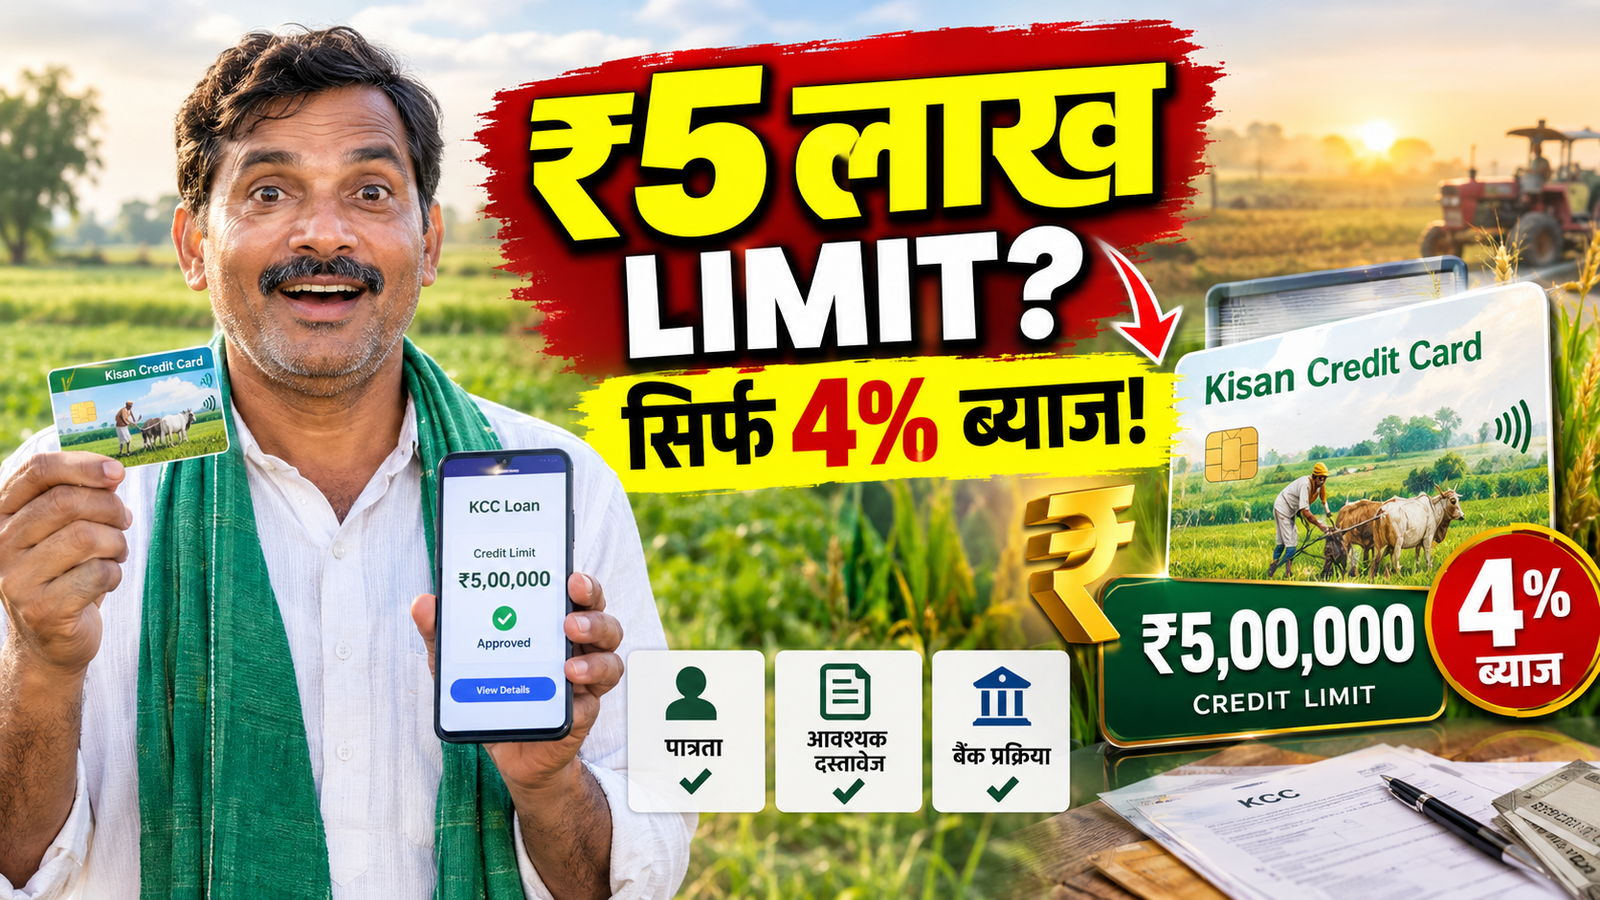
“₹5 लाख पर 4% ब्याज” का सच
सोशल मीडिया पर लिखा जाता है कि KCC में ₹5 लाख का लोन 4% ब्याज पर मिलेगा। यह पूरी तरह सही नहीं है। इसे ध्यान से समझें:
- ₹5 लाख हर किसान को अपने आप नहीं मिलता। आपकी लिमिट आपकी ज़मीन, फ़सल और ज़िले में तय “स्केल ऑफ़ फ़ाइनेंस” के आधार पर बैंक तय करता है।
- बैंक 7% ब्याज लेता है। लोन समय पर चुकाने पर सरकार 3% की छूट देती है, तब जाकर असरदार ब्याज 4% होता है। देर से चुकाने पर यह छूट नहीं मिलती।
- 4% वाली छूट किस रकम तक है? बजट 2025-26 में यह सीमा ₹3 लाख से बढ़ाकर ₹5 लाख करने की घोषणा हुई थी, लेकिन कई बैंक और स्रोत अभी भी छूट ₹3 लाख तक ही बता रहे हैं।
[अपने बैंक से और PIB की आधिकारिक जानकारी से पक्का करके यहाँ साफ़ लिखें]
सबसे ज़रूरी बात: 4% का फ़ायदा तभी है जब लोन तय तारीख़ तक चुका दें। देर होने पर पूरा 7% या उससे ज़्यादा ब्याज लग सकता है।
उदाहरण: मान लीजिए आपने ₹1 लाख का KCC लोन लिया और साल भर में समय पर चुका दिया। तो 7% के हिसाब से ₹7,000 ब्याज बनता, लेकिन 3% छूट के बाद आपको लगभग ₹4,000 ही देने होंगे। [अपने बैंक का असल हिसाब देखकर उदाहरण पक्का करें]
कौन आवेदन कर सकता है?
- अपनी ज़मीन पर खेती करने वाले किसान
- बटाईदार, किराए पर खेती करने वाले और मौखिक पट्टेदार किसान
- स्वयं सहायता समूह या संयुक्त देयता समूह के किसान
- पशुपालन, डेयरी और मछली पालन करने वाले
ज़रूरी दस्तावेज़
- आधार कार्ड (e-KYC ज़रूरी)
- ज़मीन के कागज़ (खतौनी/भू-अभिलेख)
- बैंक खाते की जानकारी
- पासपोर्ट साइज़ फोटो
- बोई जाने वाली फ़सल की जानकारी
- पशुपालन/मछली पालन के लिए पशुओं की संख्या या तालाब का विवरण
आवेदन कैसे करें?
तरीका 1: बैंक शाखा में
- अपने खाते वाले बैंक (या किसी भी सरकारी/सहकारी/ग्रामीण बैंक) में जाएं।
- KCC का आवेदन फ़ॉर्म लें और भरें।
- दस्तावेज़ जमा करें। बैंक ज़मीन और फ़सल के आधार पर लिमिट तय करेगा।
- मंज़ूरी मिलने पर KCC (RuPay कार्ड) मिलेगा।
तरीका 2: जनसमर्थ पोर्टल से ऑनलाइन
- jansamarth.in खोलें।
- कृषि ऋण में किसान क्रेडिट कार्ड चुनें।
- पात्रता जांचें, जानकारी भरें और बैंक चुनकर आवेदन करें।
तरीका 3: PM किसान लाभार्थियों के लिए
PM किसान पोर्टल (pmkisan.gov.in) पर KCC का आसान फ़ॉर्म डाउनलोड करने का विकल्प है। उसे भरकर बैंक में जमा करें।
KCC के फ़ायदे
- साहूकार की तुलना में बहुत कम ब्याज
- ज़रूरत के हिसाब से पैसा निकालें, और जितना निकाला उतने पर ही ब्याज
- ₹2 लाख तक बिना गारंटी
- एक बार कार्ड बनने पर 5 साल तक चलता है, लिमिट की हर साल समीक्षा होती है
- पशुपालन और मछली पालन के खर्च के लिए भी इस्तेमाल
आम सवाल
क्या KCC लोन माफ़ होता है?
KCC एक लोन है, इसे चुकाना होता है। “KCC लोन माफ़” जैसी खबरें तभी मानें जब आपकी राज्य सरकार की आधिकारिक घोषणा हो।
बटाईदार किसान को KCC मिल सकता है?
हाँ, बटाईदार और किराए पर खेती करने वाले किसान भी पात्र हैं, हालांकि बैंक अतिरिक्त कागज़ मांग सकता है।
लिमिट कैसे बढ़वाएं?
बैंक हर साल लिमिट की समीक्षा करता है। फ़सल या ज़मीन बढ़ने पर बैंक में आवेदन करें।
बैंक मना कर दे तो?
बैंक से लिखित कारण मांगें। शिकायत के लिए बैंक का शिकायत निवारण या RBI का शिकायत पोर्टल (cms.rbi.org.in) इस्तेमाल करें।
आधिकारिक जानकारी:
- जनसमर्थ पोर्टल: jansamarth.in
- PM किसान पोर्टल: pmkisan.gov.in
BigPluse एक सरकारी वेबसाइट नहीं है और यह लेख वित्तीय सलाह नहीं है। ब्याज दर, लोन सीमा और शर्तें बैंक और सरकारी नियमों के अनुसार बदल सकती हैं, इसलिए आवेदन से पहले अपने बैंक से जानकारी ज़रूर पक्की करें।